Malus hybride léger 2027 : la mauvaise surprise fiscale qui menace certaines voitures de fonction
Une voiture hybride n'est pas forcément synonyme de fiscalité avantageuse. Avec le projet de loi de finances pour 2027, certaines voitures de fonction pourraient perdre un abattement de 100 kg sur leur malus au poids, simplement parce que leurs émissions de CO₂ dépassent un nouveau seuil.
Derrière cette modification fiscale se cache un véritable enjeu pour les gestionnaires de flotte. Un véhicule aujourd'hui intéressant dans une car policy pourrait devenir plus coûteux à immatriculer, tandis que d'autres modèles hybrides pourraient conserver un avantage.
Mais attention : si certaines évolutions du malus sont déjà inscrites dans la loi, le nouveau critère de 125 g de CO₂/km reste, au 29 octobre 2026, une proposition du projet de loi de finances.
Alors, quels véhicules pourraient être concernés, combien cela pourrait-il coûter et faut-il déjà revoir les modèles proposés aux collaborateurs ?

Malus hybride léger 2027 : ce que prévoit réellement le projet de loi
Aujourd'hui, les véhicules hybrides bénéficient de certains avantages dans le calcul du malus au poids, une taxe appliquée lors de la première immatriculation en France de certains véhicules de tourisme.
En 2026, les microhybrides, souvent appelés mild hybrid, et les hybrides non rechargeables peuvent bénéficier d'un abattement de 100 kg sur la masse retenue pour le calcul de cette taxe.
Mais la législation prévoit déjà un premier changement au 1er janvier 2027 :
Les microhybrides, dont la puissance électrique de propulsion est inférieure à 30 kW, doivent perdre cet abattement.
Les hybrides non rechargeables disposant d'une puissance électrique de propulsion d'au moins 30 kW doivent conserver l'abattement de 100 kg.
Les hybrides rechargeables répondant aux conditions réglementaires conservent un régime distinct, avec un abattement de 200 kg dans la limite de 15 % de leur masse.
Le projet de loi de finances 2027 propose toutefois de modifier la manière de distinguer les deux premières catégories.
Au lieu de s'appuyer sur la puissance électrique du véhicule, le gouvernement souhaite utiliser directement ses émissions de CO₂.
Un changement technique en apparence, mais qui pourrait modifier l'intérêt fiscal de plusieurs modèles proposés dans les flottes d'entreprise.
Pourquoi le seuil de 125 g de CO₂ pourrait changer la donne
Le malus hybride léger 2027 pourrait désormais dépendre d'un critère beaucoup plus simple à vérifier : les émissions de CO₂ homologuées du véhicule.

Dans le projet actuellement présenté, la distinction serait la suivante :
Moins de 125 g de CO₂/km : l'hybride non rechargeable pourrait conserver l'abattement de 100 kg.
À partir de 125 g de CO₂/km : le véhicule serait classé parmi les microhybrides pour ce dispositif et ne bénéficierait plus de l'abattement.
Ce nouveau calcul pourrait donc pénaliser certains hybrides actuellement considérés comme suffisamment électrifiés, mais dont les émissions dépassent le seuil proposé.
À l'inverse, certains hybrides légers consommant relativement peu pourraient conserver un avantage qu'ils auraient perdu avec la seule règle des 30 kW.
Il faut également distinguer ce seuil de 125 g/km du barème du malus écologique lié aux émissions de CO₂. Il s'agit ici d'un critère de classement permettant de bénéficier ou non de l'abattement sur le malus au poids, et non du seuil de déclenchement du malus CO₂.
Pour les gestionnaires, cela signifie qu'il faudra regarder les caractéristiques exactes de chaque véhicule, et non simplement la mention « hybride » dans un catalogue.
Quels modèles hybrides risquent de perdre leur avantage fiscal ?
Les véhicules potentiellement concernés sont notamment certains SUV, berlines et modèles familiaux hybrides non rechargeables, fréquemment proposés dans les catalogues de voitures de fonction.
Les modèles relativement lourds et affichant des émissions proches ou supérieures à 125 g de CO₂/km méritent une attention particulière.
Mais il serait trop simple d'affirmer qu'une marque ou une motorisation complète va perdre son avantage fiscal. Selon la version, la finition, les équipements et la configuration homologuée, les émissions peuvent varier.
Pour identifier les véhicules potentiellement concernés, le gestionnaire doit donc vérifier :
Le taux d'émissions de CO₂ WLTP de la version exacte.
La masse en ordre de marche du véhicule.
Le type d'hybridation.
La date prévue de première immatriculation.
Le malus au poids applicable avec et sans abattement.
Ces informations doivent être comparées avant toute décision de renouvellement, notamment pour les modèles proposés en location longue durée (LLD).
Car un véhicule attractif sur son loyer mensuel peut finalement coûter plus cher que prévu si une évolution fiscale n'a pas été intégrée dans le budget initial.
Combien pourrait coûter la suppression des 100 kg d'abattement ?
La perte de 100 kg d'abattement peut sembler limitée. Pourtant, selon le poids du véhicule, elle peut représenter plusieurs centaines, voire plusieurs milliers d'euros supplémentaires.
Prenons un exemple simple avec un véhicule hybride de 1 650 kg qui bénéficiait jusqu'ici de l'abattement de 100 kg.
En utilisant le barème de malus au poids actuellement prévu pour 2027, le calcul serait le suivant :
Situation | Masse retenue | Malus au poids |
Avec abattement de 100 kg | 1 550 kg | 510 € |
Sans abattement | 1 650 kg | 1 510 € |
Différence | 100 kg | + 1 000 € |
Cet exemple illustre la différence entre les deux régimes pour un véhicule qui aurait conservé l'abattement selon l'ancien critère, mais le perdrait avec la nouvelle définition proposée. Les montants sont calculés hors malus CO₂ et éventuels mécanismes de plafonnement.
Sur une commande de 20 véhicules identiques, cela pourrait représenter 20 000 € de dépenses supplémentaires.
Et ce coût intervient dès l'immatriculation, avant même de prendre en compte les dépenses de carburant, d'entretien, de fiscalité annuelle ou de financement.
Pour évaluer l'impact sur les véhicules de votre entreprise, Pilote Gestion met à disposition une calculatrice gratuite de malus au poids. Elle permet de simuler le montant de la taxe selon les caractéristiques du véhicule et les barèmes intégrés.
Les simulations réalisées avant l'adoption définitive des textes 2027 devront toutefois être actualisées lorsque les nouvelles règles seront confirmées.
Faut-il revoir sa car policy avant 2027 ?
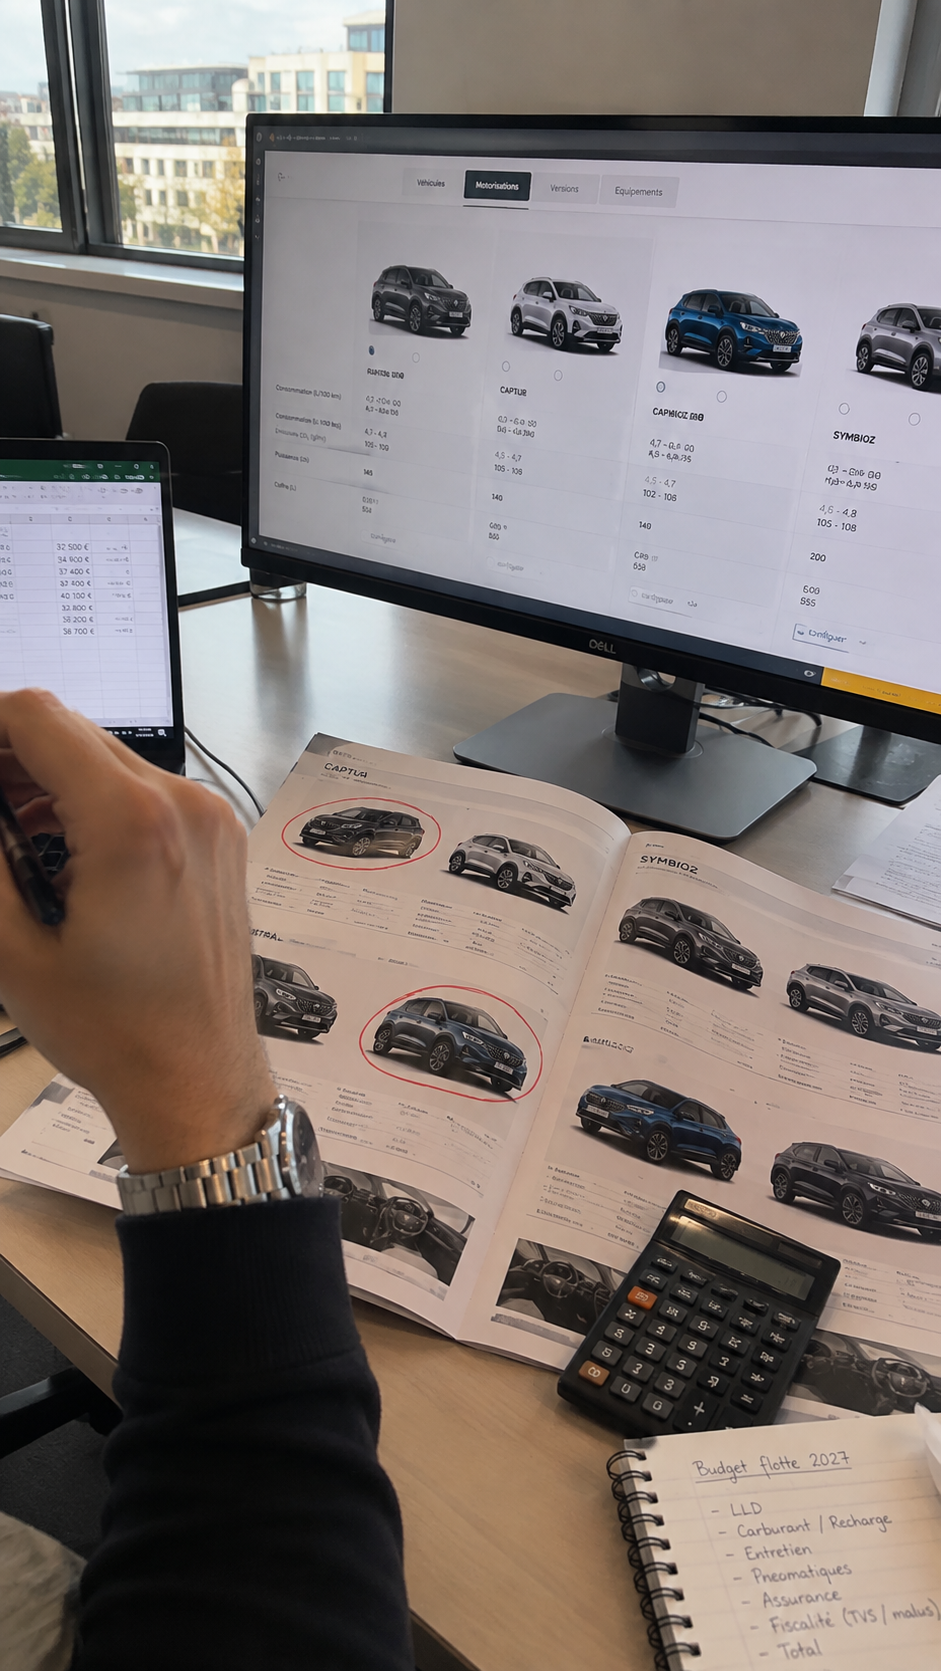
La première erreur serait de retirer immédiatement tous les modèles hybrides du catalogue de l'entreprise. La seconde serait de ne rien anticiper.
Le projet de loi de finances 2027 n'étant pas définitivement adopté, les gestionnaires doivent plutôt préparer plusieurs scénarios.
La priorité consiste à identifier les voitures de fonction dont les émissions se situent autour du seuil de 125 g/km, puis à comparer leur fiscalité actuelle et celle qui pourrait s'appliquer après la réforme.
Quelques actions peuvent être engagées dès maintenant :
Identifier les modèles hybrides actuellement proposés dans la car policy.
Vérifier les émissions homologuées de chaque version.
Recalculer les coûts d'immatriculation potentiels.
Comparer les alternatives hybrides, thermiques et électriques.
Vérifier les dates prévues de livraison et d'immatriculation.
Préparer une mise à jour du catalogue si les nouvelles règles sont adoptées.
Ce dernier point est essentiel : pour déterminer le barème applicable, c'est généralement la date de première immatriculation qui compte, et non la date de commande du véhicule.
Un véhicule commandé fin 2026, mais immatriculé en 2027, pourrait donc être soumis aux dispositions applicables cette nouvelle année.
Au-delà du malus au poids, le gestionnaire doit également vérifier le malus écologique lié au CO₂. Les deux taxes peuvent peser sur le budget d'acquisition et doivent être étudiées ensemble.
Pilote Gestion propose également un simulateur gratuit permettant d'estimer le malus écologique selon les émissions du véhicule.
L'enjeu est de conserver une car policy attractive pour les conducteurs tout en évitant les mauvaises surprises dans le budget automobile.
Comment anticiper les changements fiscaux dans la gestion de flotte
Le malus hybride léger 2027 illustre une difficulté bien connue des gestionnaires : les règles fiscales automobiles évoluent régulièrement, parfois alors que des commandes ou des renouvellements sont déjà engagés.
Pour éviter de subir ces changements, il devient essentiel de disposer d'informations fiables sur chaque véhicule : motorisation, émissions de CO₂, masse, date d'immatriculation, coûts et fiscalité applicable.
C'est dans cette logique que Pilote 6.0 accompagne les gestionnaires de flotte.
Le logiciel permet de centraliser les caractéristiques des véhicules, de suivre les dépenses du parc et d'automatiser plusieurs calculs fiscaux. Les gestionnaires peuvent ainsi mieux anticiper les coûts associés à leurs véhicules et disposer d'une vision budgétaire plus complète.
Les calculatrices fiscales gratuites proposées sur le site de Pilote Gestion viennent compléter cette approche, en permettant d'estimer rapidement les malus au poids et écologiques avant un achat ou un renouvellement.
Pour les entreprises, l'objectif n'est pas seulement de suivre les nouvelles lois. Il est de mesurer leurs conséquences concrètes et d'adapter les décisions au bon moment.
Le seuil de 125 g de CO₂/km n'est pour l'instant qu'une proposition. Mais il montre déjà qu'en 2027, choisir une voiture de fonction hybride pourrait demander une analyse fiscale plus précise qu'auparavant.
Et dans une flotte, quelques centaines d'euros supplémentaires par véhicule peuvent rapidement devenir un enjeu budgétaire important.


